Your questions, answered.Tus preguntas, respondidas.
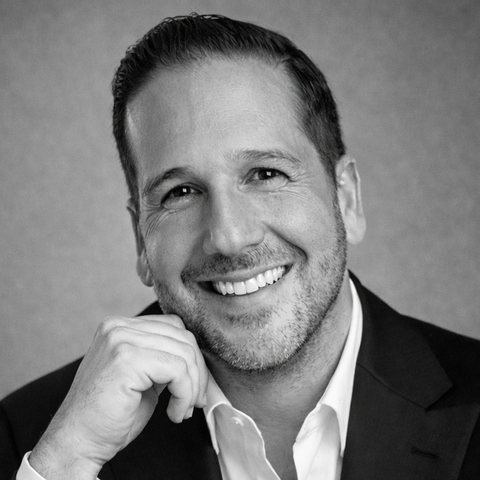
Straight, honest answers from Abdallah H. Fragomeno, a Miami mortgage advisor with over 20 years of experience.Respuestas claras y honestas de Abdallah H. Fragomeno, asesor hipotecario en Miami con más de 20 años de experiencia.
About AbdallahSobre Abdallah
How long have you been in the mortgage business?¿Cuánto tiempo llevas en el negocio hipotecario?
Over 20 years. In that time I’ve helped first‑time buyers, families moving up, investors and homeowners refinancing, across nearly every loan scenario you can think of.
Más de 20 años. En ese tiempo he ayudado a compradores por primera vez, familias que buscan una casa más grande, inversionistas y propietarios que refinancian, en casi cualquier escenario de préstamo.
Which states are you licensed in?¿En qué estados tienes licencia?
Florida. I’m licensed throughout the state, NMLS 366447, with Premier Financial Group of Florida, LLC, NMLS 1318440.
En Florida. Tengo licencia en todo el estado, NMLS 366447, con Premier Financial Group of Florida, LLC, NMLS 1318440.
Do you work in Spanish?¿Trabajan en español?
Yes. We work with clients in English and Spanish every day. For other languages, we can use translation tools to make sure you understand every step.
Sí. Trabajamos con clientes en inglés y español todos los días. Para otros idiomas, usamos herramientas de traducción para que entiendas cada paso.
How is working with you different from a big bank or an online lender?¿En qué se diferencia trabajar contigo de un banco grande o un prestamista en línea?
Two big differences. First, we’re local, so you can actually meet me in person, which matters when you’re making the biggest purchase of your life. Second, a bank can only offer its own programs. We work with a variety of lenders, so we have loan programs for almost every scenario, and we compare terms and rates across them to find the best fit for you.
Hay dos grandes diferencias. Primero, somos locales, así que puedes reunirte conmigo en persona, algo importante cuando haces la compra más grande de tu vida. Segundo, un banco solo puede ofrecer sus propios programas. Nosotros trabajamos con varios prestamistas, así que tenemos programas para casi cualquier situación y comparamos términos y tasas para encontrar la mejor opción para ti.
How quickly do you respond? Do you work evenings and weekends?¿Qué tan rápido respondes? ¿Trabajas noches y fines de semana?
We usually reply within hours, and yes, answering on evenings and weekends is part of the job. Homes don’t wait for Monday.
Normalmente respondemos en pocas horas, y sí, atender en las noches y los fines de semana es parte del trabajo. Las casas no esperan hasta el lunes.
Do you meet in person, or by phone and video?¿Te reúnes en persona, o por teléfono y video?
All three. I prefer meeting in person, because I like to put a face to the voice, and this is most likely your largest purchase. If that doesn’t work for you, we can easily schedule a phone or video call.
Las tres opciones. Prefiero reunirme en persona porque me gusta ponerle cara a la voz, y esta probablemente será tu compra más grande. Si no te es posible, podemos agendar una llamada o videollamada.
What areas do you serve?¿Qué zonas atiendes?
Mostly Miami‑Dade and Broward. Because I’m licensed throughout Florida, helping clients in Tampa, Orlando, Naples or Jacksonville is completely normal too.
Principalmente Miami‑Dade y Broward. Como tengo licencia en todo Florida, también es muy común ayudar a clientes en Tampa, Orlando, Naples o Jacksonville.
Getting startedPara comenzar
What’s the first step to get pre‑approved, and how long does it take?¿Cuál es el primer paso para la preaprobación y cuánto tarda?
The first step is a quick intro conversation so I can understand your situation and goals. From there, pre‑approvals usually come back within 24 hours once we have your documents.
El primer paso es una conversación breve para entender tu situación y tus metas. Después, la preaprobación normalmente está lista en 24 horas una vez que tenemos tus documentos.
Does getting pre‑approved hurt my credit?¿La preaprobación afecta mi crédito?
Not with Premier. We use a soft credit check for pre‑approval, which doesn’t affect your score. A full (hard) credit inquiry only happens once you have a signed purchase contract.
Con Premier, no. Para la preaprobación usamos una consulta de crédito suave, que no afecta tu puntaje. La consulta completa solo se hace cuando ya tienes un contrato de compra firmado.
What’s the difference between pre‑qualified and pre‑approved?¿Cuál es la diferencia entre precalificación y preaprobación?
A pre‑qualification is a quick estimate of what you might borrow, based on information you tell us without verifying it. A pre‑approval is a formal review of your verified finances, and it shows sellers you’re a serious, qualified buyer.
La precalificación es un cálculo rápido de cuánto podrías pedir prestado, basado en información que nos das sin verificar. La preaprobación es una revisión formal de tus finanzas verificadas y le demuestra al vendedor que eres un comprador serio y calificado.
How long does it take from application to closing?¿Cuánto tiempo toma desde la solicitud hasta el cierre?
Usually about 21 days. Some things outside the loan itself can affect timing, like the property’s title, repairs or the appraisal, and we keep you updated on all of it.
Normalmente unos 21 días. Algunos factores ajenos al préstamo pueden afectar el tiempo, como el título de la propiedad, reparaciones o la tasación, y te mantenemos informado de todo.
Credit, income & down paymentCrédito, ingresos y pago inicial
What’s the minimum credit score you can work with?¿Cuál es el puntaje de crédito mínimo con el que trabajas?
Every program has its own guidelines. Generally, VA loans can go as low as a 560 credit score, FHA 580, and conventional 620. Your full picture matters too, so talk to me even if you’re close.
Cada programa tiene sus propias reglas. En general, los préstamos VA pueden aceptar desde 560, FHA desde 580 y convencional desde 620. Tu situación completa también cuenta, así que habla conmigo aunque estés cerca.
How much down payment do I really need?¿Cuánto necesito realmente para el pago inicial?
Less than most people think. Zero down is real for eligible VA borrowers. Conventional loans can start at 3% down and FHA at 3.5%. Down‑payment assistance programs can lower that further for conventional and FHA, based on eligibility and available funds.
Menos de lo que la mayoría cree. El 0% de pago inicial es real para quienes califican para VA. Los préstamos convencionales pueden empezar con 3% y FHA con 3.5%. Los programas de asistencia pueden reducirlo aún más para convencional y FHA, según elegibilidad y fondos disponibles.
Can I use gift money from family for the down payment?¿Puedo usar dinero regalado por mi familia para el pago inicial?
Yes. Gift funds can be used toward the down payment on a primary home, a second home and, with some loan programs, even an investment property.
Sí. Los fondos de regalo se pueden usar para el pago inicial de una vivienda principal, una segunda vivienda y, con algunos programas, incluso una propiedad de inversión.
Do you help self‑employed borrowers?¿Ayudan a personas que trabajan por cuenta propia?
Yes, and we have some of the most flexible self‑employed programs available. The most common options qualify you with bank statements or your company’s profit‑and‑loss statement, and tax returns can be used too. Some programs don’t require income documents at all, but they need a larger down payment. It all depends on the program and your eligibility.
Sí, y tenemos algunos de los programas más flexibles para trabajadores independientes. Lo más común es calificar con estados de cuenta bancarios o con el estado de pérdidas y ganancias de tu empresa, y también se pueden usar declaraciones de impuestos. Algunos programas no requieren documentos de ingresos, pero piden un pago inicial mayor. Todo depende del programa y de tu elegibilidad.
Can you help if I just started a new job or changed jobs recently?¿Pueden ayudarme si acabo de empezar un trabajo nuevo o cambié de empleo?
Yes. A new or recent job can work. In some cases your education can even count as job history. For example, if you just graduated with an accounting degree and were hired as an accountant, your schooling can count in place of prior work experience.
Sí. Un empleo nuevo o reciente puede funcionar. En algunos casos, tus estudios pueden contar como historial laboral. Por ejemplo, si te acabas de graduar en contabilidad y te contrataron como contador, tu educación puede contar en lugar de experiencia previa.
Can you help buyers with an ITIN, or who aren’t U.S. citizens?¿Pueden ayudar a compradores con ITIN o que no son ciudadanos estadounidenses?
Yes. We offer ITIN loans and programs for non‑U.S. citizens, including permanent residents and work‑visa holders, some with minimal documentation and a streamlined process.
Sí. Ofrecemos préstamos con ITIN y programas para no ciudadanos, incluidos residentes permanentes y personas con visa de trabajo, algunos con documentación mínima y un proceso simplificado.
Can I buy a home after a bankruptcy, foreclosure or short sale?¿Puedo comprar casa después de una bancarrota, ejecución hipotecaria o venta corta?
Yes. The waiting period depends on the loan program and your down payment. FHA and conventional loans generally require about a two‑year wait, while some alternative programs have much shorter waiting periods. Contact me and I’ll tell you what applies to your situation.
Sí. El tiempo de espera depende del programa y de tu pago inicial. FHA y convencional generalmente requieren unos dos años, mientras que algunos programas alternativos tienen esperas mucho más cortas. Contáctame y te diré qué aplica en tu caso.
Loan typesTipos de préstamo
Which loan types do you offer?¿Qué tipos de préstamo ofrecen?
FHA, VA, conventional, jumbo, DSCR and investor loans, bank‑statement and profit‑and‑loss loans, ITIN loans, and more. We also offer physician (doctor) loans with up to 100% financing on loan amounts up to $2,500,000, and HELOCs that can fund within days, often without an appraisal, for primary homes, second homes and investment properties.
FHA, VA, convencional, jumbo, DSCR y préstamos para inversionistas, préstamos con estados de cuenta bancarios y de pérdidas y ganancias, préstamos con ITIN y más. También ofrecemos préstamos para médicos con hasta 100% de financiamiento en montos de hasta $2,500,000, y líneas de crédito HELOC que se pueden financiar en días, muchas veces sin tasación, para vivienda principal, segunda vivienda y propiedades de inversión.
Are there down‑payment assistance programs in Florida?¿Hay programas de asistencia para el pago inicial en Florida?
Yes. We work with down‑payment assistance programs, most commonly Florida’s Hometown Heroes program. Every program is based on eligibility and available funds, so ask me what you may qualify for.
Sí. Trabajamos con programas de asistencia, principalmente el programa Hometown Heroes de Florida. Cada programa depende de la elegibilidad y de los fondos disponibles, así que pregúntame para cuáles podrías calificar.
Can you finance condos in Miami, including non‑warrantable buildings?¿Pueden financiar condominios en Miami, incluidos edificios no aprobados (non‑warrantable)?
Yes, including non‑warrantable condos. Condo guidelines change often, especially in Florida, so reach out and I’ll check the specific building for you.
Sí, incluidos los condominios no aprobados. Las reglas para condominios cambian con frecuencia, sobre todo en Florida, así que contáctame y reviso el edificio específico.
Do you do loans for investment properties or second homes?¿Hacen préstamos para propiedades de inversión o segundas viviendas?
Yes, both, including DSCR loans that qualify based on the property’s rental income.
Sí, ambos, incluidos préstamos DSCR que califican según el ingreso de renta de la propiedad.
RefinancingRefinanciamiento
When does refinancing make sense?¿Cuándo tiene sentido refinanciar?
There’s no single rule of thumb. It depends on your goals, like lowering your payment, consolidating debt, freeing up cash for investments or improving monthly cash flow. I’ll run the numbers with you and tell you honestly if it makes sense.
No hay una regla única. Depende de tus metas, como bajar tu pago, consolidar deudas, liberar efectivo para inversiones o mejorar tu flujo mensual. Hago los números contigo y te digo con honestidad si te conviene.
Do you offer cash‑out refinances?¿Ofrecen refinanciamiento con retiro de efectivo (cash‑out)?
Yes, several types, whether you want to consolidate debt, renovate or invest. We also offer HELOCs that can fund within days, often without an appraisal.
Sí, de varios tipos, ya sea para consolidar deudas, remodelar o invertir. También ofrecemos líneas HELOC que se pueden financiar en días, muchas veces sin tasación.
Do you do VA and FHA streamline refinances?¿Hacen refinanciamientos simplificados (streamline) VA y FHA?
Yes. Both generally require about six months of payments on your current loan, and we can start the process as early as month five.
Sí. Ambos generalmente requieren unos seis meses de pagos en tu préstamo actual, y podemos empezar el proceso desde el quinto mes.
Costs & after closingCostos y después del cierre
What closing costs should I expect in Florida?¿Qué costos de cierre debo esperar en Florida?
Closing costs vary a lot depending on the loan program, occupancy, credit score, property taxes, title fees, HOA, homeowners insurance and flood insurance. That’s not a way to dodge the question. It’s the honest answer, and it’s why I’ll give you a real estimate for your situation.
Los costos de cierre varían mucho según el programa, el tipo de ocupación, el puntaje de crédito, los impuestos de la propiedad, los cargos de título, la HOA, el seguro de vivienda y el seguro contra inundaciones. No es una forma de evitar la pregunta, es la respuesta honesta, y por eso te doy un estimado real para tu caso.
Can the seller pay some of my closing costs?¿El vendedor puede pagar parte de mis costos de cierre?
Yes. Seller concessions typically range from 3% to 9% of the price, depending on the loan program, your down payment and how you’ll use the property.
Sí. Las concesiones del vendedor normalmente van del 3% al 9% del precio, según el programa, tu pago inicial y el uso que le darás a la propiedad.
Will you stay in touch after closing?¿Seguirás en contacto después del cierre?
Of course. I love staying in touch with past clients, keeping an eye out for ways to save you money and helping with whatever comes next.
Por supuesto. Me encanta mantenerme en contacto con mis clientes, buscar maneras de ayudarles a ahorrar y apoyarlos en lo que venga después.
What’s your #1 advice for first‑time buyers in Miami?¿Cuál es tu consejo #1 para quienes compran por primera vez en Miami?
Don’t rule yourself out too early. Many buyers think they need 20% down, a 740 credit score or perfect tax returns, or they don’t know that gift funds and seller credits can help. Talk to a loan advisor who offers a wide range of programs, not just the bank where you do your everyday banking.
No te descartes antes de tiempo. Muchos creen que necesitan 20% de pago inicial, un puntaje de 740 o declaraciones de impuestos perfectas, o no saben que los regalos familiares y los créditos del vendedor pueden ayudar. Habla con un asesor que ofrezca muchos programas, no solo con el banco donde haces tus operaciones diarias.
Still have a question?¿Tienes otra pregunta?
Text or call me at 305.282.5527. I usually reply within hours.Envíame un texto o llámame al 305.282.5527. Normalmente respondo en pocas horas.
This information is general and for educational purposes only. It is not a commitment to lend or an offer of credit. All loans are subject to credit approval, underwriting guidelines, property eligibility and program availability, which can change without notice. Not all applicants will qualify. Down payment, credit score and other requirements vary by program.Esta información es general y solo con fines educativos. No es un compromiso de préstamo ni una oferta de crédito. Todos los préstamos están sujetos a aprobación de crédito, normas de suscripción, elegibilidad de la propiedad y disponibilidad del programa, que pueden cambiar sin aviso. No todos los solicitantes califican. El pago inicial, el puntaje de crédito y otros requisitos varían según el programa.
Abdallah H. Fragomeno · NMLS 366447
Premier Financial Group of Florida, LLC · NMLS 1318440
Equal Housing OpportunityIgualdad de Oportunidades de Vivienda